토큰증권 무게중심 정형증권으로…2027년 2월부터 단계적 시장 개편
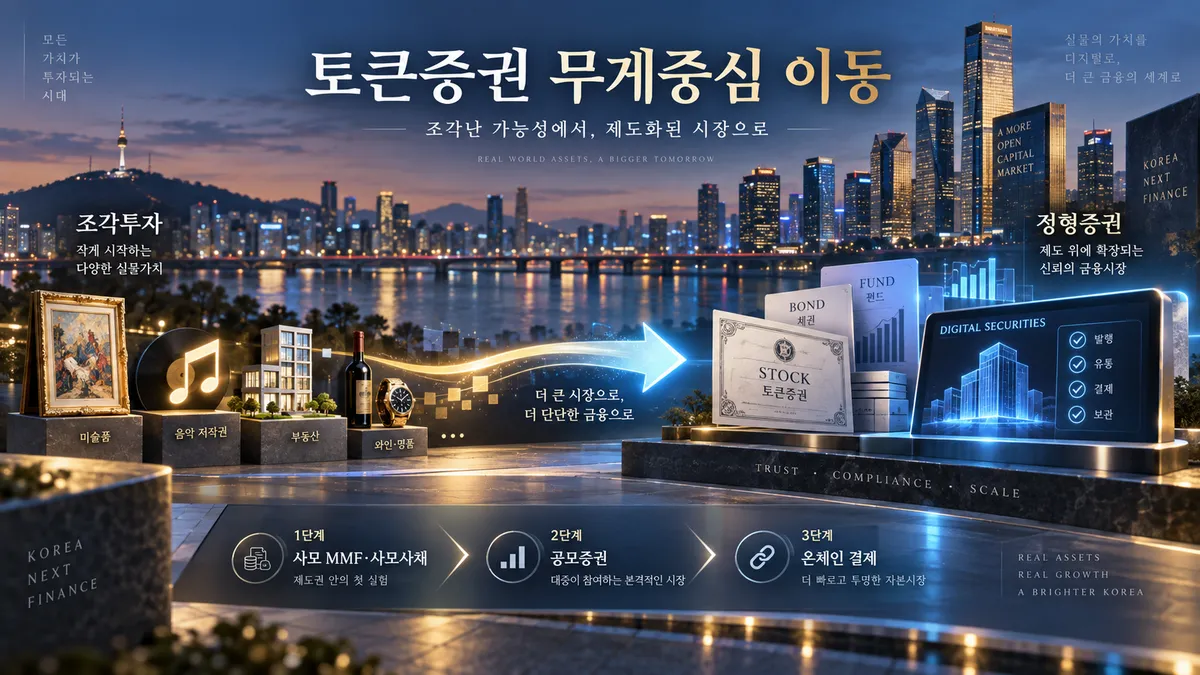
사모 MMF·사모사채부터 시작…상장주식 토큰화 시범사업도 추진
증권사 직접투자 확대됐지만 “단기 수익보다 중장기 인프라 전환 단계”
국내 토큰증권(STO) 정책의 중심축이 미술품·음원 등 조각투자에서 주식·채권·펀드 등 기존 정형증권으로 이동하고 있다. 금융당국이 2027년 2월 제도 시행을 앞두고 정형증권 토큰화와 온체인 결제를 단계적으로 추진하기로 하면서 증권사와 예탁결제원, 거래소를 중심으로 자본시장 인프라 전환 작업이 본격화하는 모습이다.
금융위원회는 지난 4일 민·관 합동 토큰증권 협의체 3차 회의에서 정형증권 토큰화와 온체인 결제 인프라 구축 계획을 담은 ‘토큰증권 정책방향’을 공개했다. 토큰증권은 증권에 담긴 권리를 블록체인 기반 분산원장에 기록·관리하는 방식으로, 기존 증권의 법적 성격은 유지하면서 발행·유통 인프라를 디지털화하는 것이 핵심이다.
NH투자증권은 이번 정책에서 가장 주목할 부분으로 조각투자 중심이던 토큰증권 논의를 정형증권으로 확대했다는 점을 꼽았다.
사모시장부터 시작…3단계는 온체인 결제
NH투자증권 윤유동·홍성욱 연구원은 정형증권 토큰화가 3단계로 추진될 것으로 분석했다.
1단계에서는 기관투자자 전용 사모 머니마켓펀드(MMF)와 사모사채, 신탁 방식의 비상장주식 토큰화가 추진된다. 이후 2단계에서는 일반투자자가 참여하는 공모증권으로 범위를 확대하고, 3단계에서는 스테이블코인 등을 결제수단으로 활용하는 온체인 결제 인프라 구축을 목표로 한다.
정형증권 토큰화는 기존 자본시장 인프라 자체를 바꾸는 작업인 만큼 증권사와 한국예탁결제원이 주요 역할을 맡을 예정이다. 한국거래소를 중심으로 상장주식 토큰화 모델을 검증하기 위한 시범사업도 병행된다.
다만 3단계 온체인 결제는 스테이블코인 법제화와 연동돼 있다. NH투자증권은 디지털자산기본법 통과가 선행돼야 하며, 하반기 국회 통과를 가정하더라도 실제 시행은 2027년 하반기 이후가 될 가능성이 있다고 전망했다.
조각투자도 병행…장외 유통시장 구축 속도
정형증권 중심으로 정책 무게가 이동하지만 조각투자 등 비정형증권 토큰화도 기존 계획대로 추진된다.
2027년 2월부터 공모 조각투자증권의 토큰화가 가능해지고, 금융당국은 ‘비금전신탁 수익증권 모범규준’을 통해 기초자산 집합화와 장래매출채권 등 불확실사건과 연계된 자산의 토큰화를 조건부로 허용했다.
유통시장 인프라 구축도 진행 중이다. 한국거래소 컨소시엄 KDX와 넥스트레이드 컨소시엄 넥스체인지는 지난 2월 장외거래소 예비인가를 받은 데 이어 8월 10일 본인가를 신청했다. 한국거래소 신종증권시장도 오는 11월 16일 개장을 목표로 준비하고 있다.
NH투자증권은 장외거래소가 향후 별도의 추가 인가 없이 토큰증권을 취급할 수 있지만 금융감독원과의 사전협의가 필요하다고 설명했다.
증권사 대응도 ‘컨소시엄’에서 ‘직접투자’로
증권사들의 대응 방식도 달라지고 있다. 과거에는 토큰증권 컨소시엄이나 업무협약을 중심으로 시장 진입을 준비했다면 최근에는 가상자산 거래소 지분 인수와 발행 인프라 구축 등 직접투자가 늘고 있다.
미래에셋컨설팅은 디지털X의 지분 97.15%를 인수했고 한국투자증권은 코인원 지분 20%를 확보했다.
사업 방향도 증권사별로 차별화되고 있다. KB증권은 회사채와 펀드, 신탁수익증권의 온체인화를 추진하고 있으며 한국투자증권은 채권과 MMF를 포괄하는 통합 발행 시스템 구축을 핵심 사업으로 제시했다. 코스콤은 다수 증권사가 공동으로 활용하는 토큰증권 플랫폼 ‘KoSTO’를 준비하고 있으며 현재 13개 증권사와 업무협약을 체결한 상태다.
NH투자증권은 정형증권의 경우 기존 발행·판매 인프라와 가치평가 기준이 이미 자본시장에 구축돼 있어 비정형자산보다 심사 부담이 상대적으로 낮다고 분석했다. 대형 증권사 입장에서는 기존 시장 지위를 유지하면서 블록체인 기반 인프라로 사업 영역을 확장할 수 있다는 설명이다.
다만 아직 개별 기업의 수익성을 판단하기에는 이르다는 평가다. 상당수 사업자가 지분 투자와 업무협약, 시스템 구축 단계에 머물러 있고 토큰증권과 스테이블코인 제도도 완전히 갖춰지지 않았기 때문이다.
결국 국내 토큰증권 시장의 본격적인 경쟁은 제도 시행 자체보다 정형증권 발행·유통 인프라가 얼마나 안정적으로 구축되는지, 스테이블코인 기반 결제체계가 언제 마련되는지에 좌우될 것으로 보인다. 단기적인 테마 경쟁보다는 기존 금융사업에 토큰화를 어떻게 연결해 실제 거래와 수익모델로 전환하는지가 향후 시장의 핵심 변수가 될 전망이다.