미국은 기관·홍콩은 국채…한국 STO는 ‘개인 조각투자’까지 연다
미국·싱가포르 적격투자자 중심, 홍콩은 국채·CBDC 결제…일본은 부동산 조각투자 확대
한국, 2027년 2월 사모증권과 공모 조각투자 동시 출발…하위법규가 다음 변수
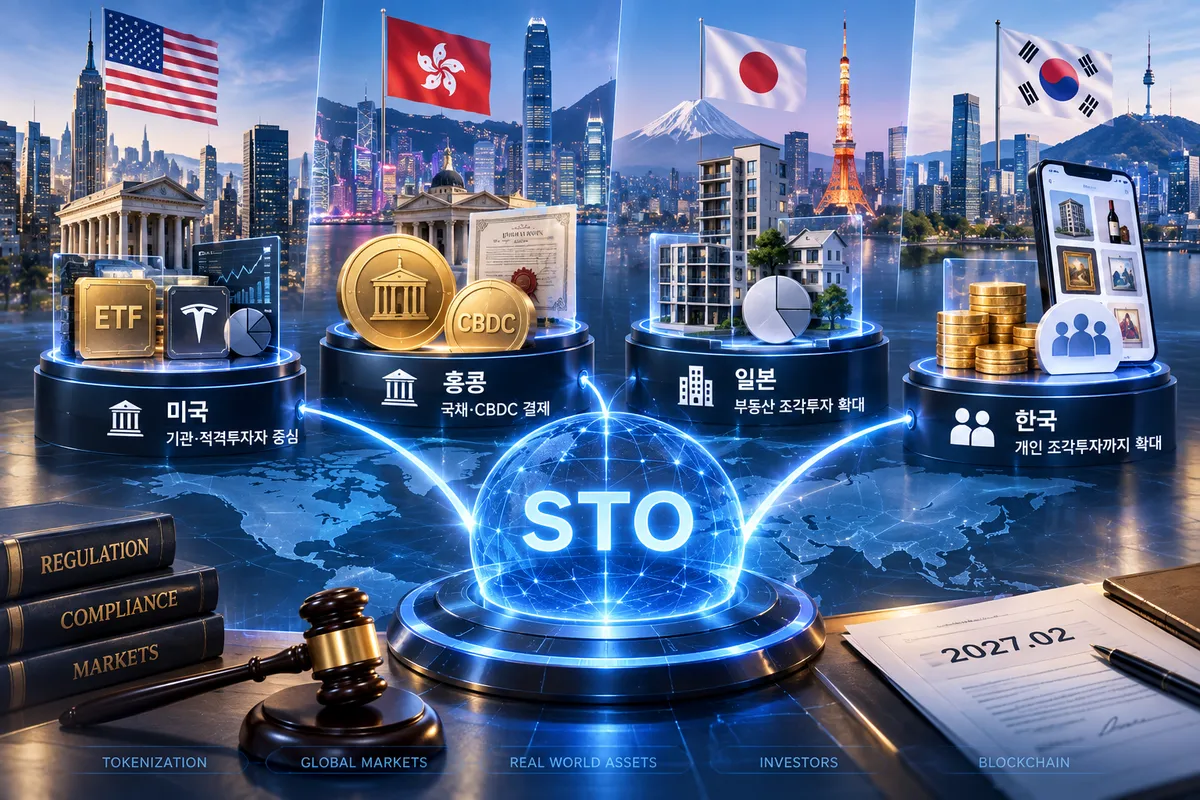
글로벌 토큰증권(STO) 시장이 국가별 금융제도와 투자자 구조에 따라 서로 다른 방식으로 확장되고 있다. 미국은 기관·적격투자자를 중심으로 토큰화 펀드와 상장주식 실험을 진행하고, 홍콩은 국채와 중앙은행 디지털화폐(CBDC)를 결합한 반면 한국은 2027년 2월부터 기관용 정형증권과 개인 대상 공모 조각투자를 동시에 열겠다는 점에서 차별화된 구조를 택했다.
토큰증권은 주식·채권·펀드 등 증권에 담긴 권리를 블록체인 기반 분산원장에 기록·관리하는 방식이다. 같은 기술을 사용하더라도 어떤 자산을 토큰화하고 누구에게 판매하며 결제를 어떻게 처리하는지는 국가마다 다르다.
미국, 블랙록 BUIDL 앞세워 기관시장부터
미국의 대표 사례는 블랙록이 2024년 3월 출시한 토큰화 사모 머니마켓펀드(MMF) ‘BUIDL’이다. 적격매수인만 투자할 수 있으며 기존 달러 결제와 스테이블코인 USDC를 이용한 온체인 결제를 함께 지원한다.
달러 방식은 기존 금융망과 영업시간의 영향을 받지만 USDC 결제는 연중무휴 실시간 처리가 가능하다는 차이가 있다.
또 미국에서는 예탁결제기관 DTC와 뉴욕증권거래소·나스닥이 러셀1000 종목을 활용한 분산원장 결제 실험을 진행하고 있다. 해당 구조는 기존 청산·결제 인프라를 활용하며 스테이블코인 결제는 지원하지 않는다. 두 사례 모두 개인보다 기관과 적격투자자 중심이라는 공통점이 있다.
홍콩은 국채, 일본은 부동산 조각투자
홍콩은 정형증권 토큰화에 초점을 맞췄다. 채권 중앙예탁기관 CMU와 HSBC는 2024~2025년 분산원장 인프라를 구축해 녹색국채를 토큰 형태로 발행했다.
HSBC의 프라이빗 분산원장 플랫폼 ‘Orion’을 활용하고 결제수단으로 민간 스테이블코인보다 e-CNY·e-HKD 등 토큰화 법정화폐를 사용하는 것이 특징이다.
일본은 한국과 상대적으로 유사하다. MUFG신탁은행·미즈호신탁은행 등 8개사가 참여한 ‘Progmat’, SBI증권·노무라증권 등이 구축한 ‘ibet for Fin’을 중심으로 부동산 조각투자 시장을 형성했다. 오사카디지털거래소는 PTS 자격으로 토큰증권 전용시장 ‘START’를 운영하고 있다.
싱가포르는 국경을 넘는 자산 유통에 강점을 보인다. ADDX는 글로벌 사모펀드 지분과 채권, 구조화상품 등을 토큰화해 50개국 이상의 적격투자자에게 연결하고 있다.
한국은 ‘기관+개인’ 병행…1단계부터 공모 조각투자
한국은 정형증권에서는 미국·홍콩과 유사하게 기관시장부터 시작한다.
2027년 2월 1단계에서 기관투자자 대상 사모 MMF와 사모사채, 신탁방식 비상장주식의 토큰화를 우선 허용하고 스테이블코인을 활용한 온체인 결제는 관련 법제화 이후 단계적으로 추진한다는 방침이다.
반면 조각투자는 제도 시행 초기부터 일반투자자에게 문을 연다. 공모 조각투자증권의 토큰화를 2027년 2월부터 허용하되 청약한도와 기초자산 요건 등 투자자 보호 기준을 함께 적용하는 방식이다.
국내 금융사의 해외 실전 경험도 이미 시작됐다. 미래에셋증권은 올해 1월 29일 홍콩에서 국내 금융사 최초로 약 1000억원 규모의 디지털채권을 발행했다. 홍콩달러 3억2500만달러와 미국달러 3000만달러를 동시 조달했으며 HSBC가 주간사, 미래에셋증권 홍콩법인이 보조주간사를 맡았다. 발행에는 홍콩 정부의 녹색국채에도 활용된 HSBC Orion 플랫폼이 사용됐다.
한국형 STO의 특징은 기관 중심 정형증권 토큰화와 개인 대상 조각투자를 병행하는 절충형 구조에 있다. 향후 시장의 핵심 변수는 이달 말 예정된 하위법규 입법예고다. 실제 상품의 발행·유통 요건과 투자자 보호 기준이 어떻게 구체화되는지에 따라 한국 STO 시장의 개방 속도와 상품 범위가 결정될 전망이다.