비상장주식 토큰화 열린다지만…실제 블록체인에 오르는 건 ‘수익증권’
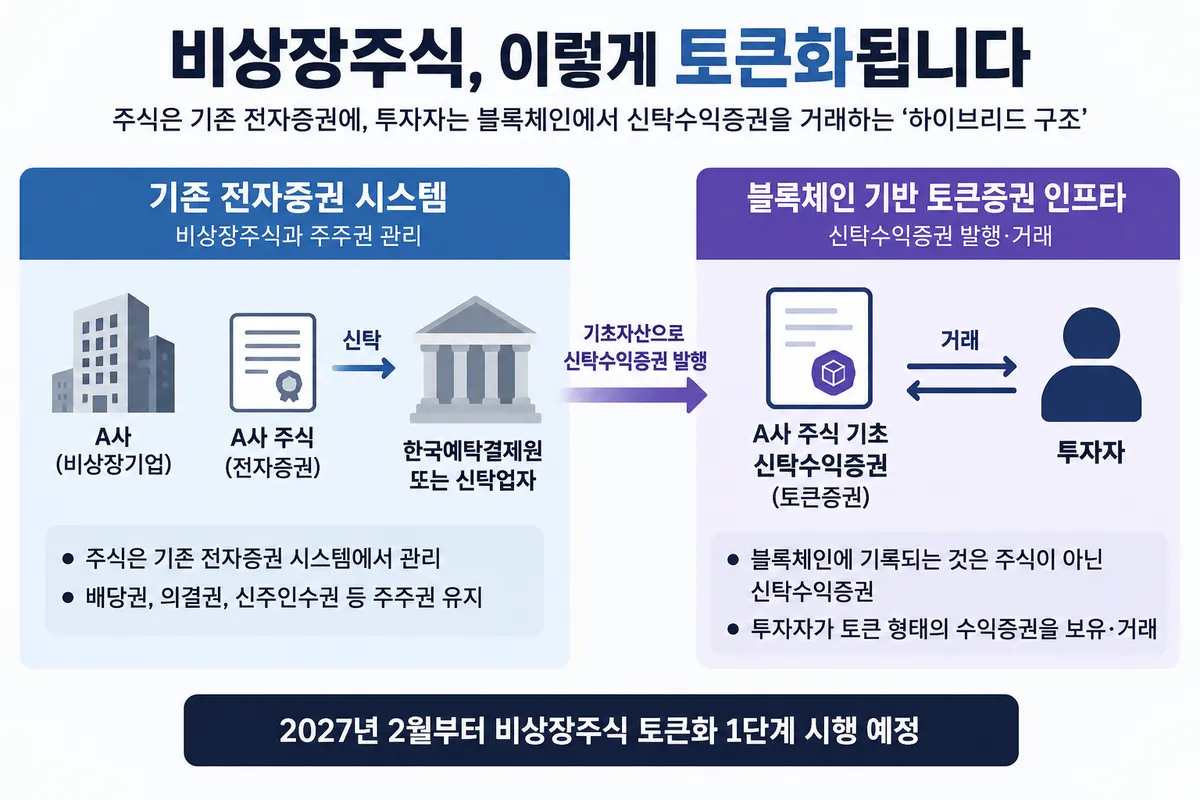
2027년 2월 1단계 시행…비상장주식 직접 토큰 발행 아닌 신탁 방식
주주권은 기존 전자증권서 관리…토큰 보유자와 권리 연결이 핵심 과제
금융당국이 2027년 2월부터 비상장주식의 토큰화를 허용할 예정이지만, 실제 블록체인에 기록되는 것은 비상장주식 자체가 아니라 해당 주식을 기초로 발행한 신탁수익증권인 것으로 나타났다. 기존 전자증권 시스템에서 주식을 관리하면서 별도의 수익증권만 분산원장에 올리는 ‘하이브리드 구조’가 초기 모델로 채택된 것이다.
금융위원회는 지난 4일 발표한 ‘토큰증권 정책방향’에서 제도 시행 1단계 대상에 신탁방식을 활용한 비상장주식 토큰화를 포함했다. 토큰증권은 증권에 담긴 권리를 블록체인 기반 분산원장에 기록·관리하는 방식이다.
다만 비상장기업이 기존 주식을 없애고 새로운 ‘주식 토큰’을 직접 발행하는 구조는 아니다.
예컨대 A사의 비상장주식을 토큰화할 경우 기존 전자증권 형태의 A사 주식을 한국예탁결제원이나 신탁업자 등에 맡긴 뒤 이를 기초자산으로 별도의 신탁수익증권을 발행한다. 투자자가 블록체인 기반으로 보유하고 거래하게 되는 것은 A사 주식 자체가 아니라 ‘A사 주식을 기초로 한 신탁수익증권’이다.
주식은 전자증권에, 수익증권은 분산원장에
이 구조에서는 두 개의 금융 인프라가 함께 작동한다.
기초자산인 비상장주식과 이에 수반되는 권리는 기존 전자증권 시스템에서 관리하고, 블록체인 기반 토큰증권 인프라에서는 그 주식을 기반으로 발행된 신탁수익증권을 기록한다.
금융위는 이를 기존 시스템과 새로운 분산원장 인프라를 병행하는 방식으로 제시했다. 비상장주식 자체를 전면적으로 블록체인으로 이전하기보다는 기존 자본시장 인프라를 유지하면서 토큰증권을 접목하는 방식이다.
이 같은 구조가 선택된 배경에는 주식에 붙어 있는 복잡한 권리가 있다.
주식에는 배당권과 의결권, 신주인수권뿐 아니라 증자·감자, 주식 병합과 분할 등 다양한 권리가 수반된다. 이를 모두 새로운 토큰증권 시스템에서 처리하려면 발행 기록뿐 아니라 주주명부 관리와 권리행사까지 새 인프라에서 구현해야 한다.
금융위 역시 주식 등 기존 정형증권은 권리구조가 복잡해 토큰화 인프라 구축 난도가 높다고 보고 있다.
최대 과제는 ‘주주권을 토큰 투자자에게 어떻게 넘길 것인가’
향후 핵심 쟁점은 기존 전자증권 시스템에 존재하는 주주권을 토큰 형태의 신탁수익증권 보유자에게 어떻게 연결할 것인가다.
신탁 구조에서는 통상 수탁자가 주주명부상 주주가 되고 투자자는 해당 주식을 기초로 한 수익증권을 보유하게 된다. 이에 따라 기초주식에서 발생하는 배당이나 의결권, 신주인수권 등을 실제 수익자에게 어떤 절차로 전달할지에 대한 운영체계가 필요하다.
특히 의결권 행사에서는 수익증권 보유자의 의사를 어떻게 취합해 수탁자의 주주권 행사에 반영할지가 중요하다. 배당금이나 신주인수권 등 경제적 권리를 토큰 투자자에게 배분하는 방법도 실제 상품 설계 과정에서 구체화해야 할 부분이다.
현재 금융위가 공개한 정책방향은 전자증권 시스템과 토큰증권 인프라를 병행한다는 큰 틀을 제시했지만 개별 권리를 어떤 절차로 연결할지에 대한 세부 운영방식까지 확정한 것은 아니다.
따라서 2027년 2월 제도 시행까지는 두 시스템 사이의 권리 이전과 정보 연계를 안정적으로 구현하는 작업이 필요할 것으로 보인다.
결국 초기 비상장주식 토큰화는 ‘주식을 완전히 블록체인으로 옮기는 것’보다 기존 전자증권 체계 위에 토큰화된 신탁수익증권을 추가하는 방식에 가깝다. 향후 시장의 성패는 토큰 발행 자체보다 기초주식에서 발생하는 배당·의결권·신주인수권 등 실질적인 주주권을 투자자에게 얼마나 정확하고 효율적으로 연결할 수 있느냐에 달릴 전망이다.