수천억 PF·우량채권도 ‘토큰화’…STO, 기업금융 새 자금조달 창구로 뜬다
미술품·한우 넘어 인프라·사모사채·비상장주식까지…대형 딜 확대 기대
기업은 ABS 대비 조달비 절감, 투자자는 소액으로 월배당·이자수익 접근
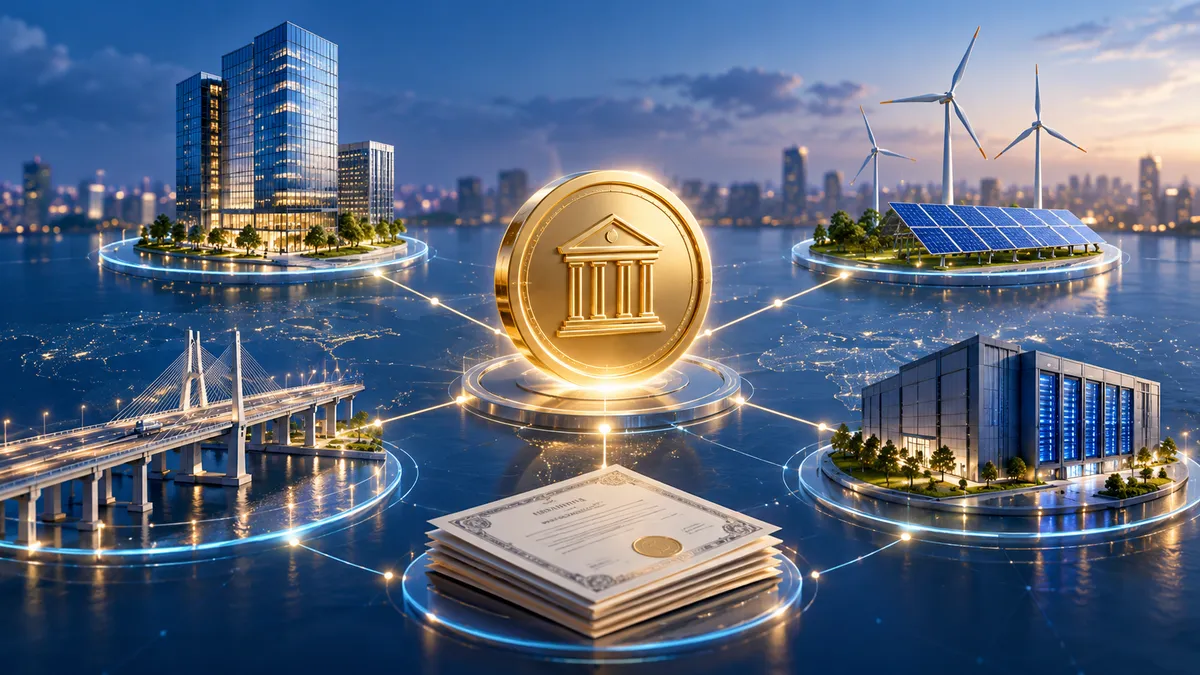
내년 토큰증권(STO) 제도 시행을 앞두고 시장의 관심이 미술품·한우 등 소규모 조각투자에서 수천억 원 규모 기업금융(IB) 영역으로 이동하고 있다. 증권사들은 기관 전용 사모 머니마켓펀드(MMF)와 사모사채 등 정형증권을 시작으로 부동산 프로젝트파이낸싱(PF), 선박·항공기 엔진, 신재생에너지, 데이터센터 등 대형 실물자산과 미래 현금흐름을 토큰화하는 방안을 검토하고 있다.
토큰증권은 증권에 해당하는 권리를 블록체인 기반 분산원장에 기록해 발행·관리하는 방식이다. 기존에는 대형 기관투자가 중심이던 자산을 작은 단위로 나눌 수 있어 투자자 접근성을 높이고 기업에는 새로운 자금조달 경로를 제공할 수 있다는 점이 주목받고 있다.
태양광·선박·AI 데이터센터…대형 ‘킬러 자산’ 찾는다
증권업계가 적극적으로 살펴보는 분야는 장기간 안정적인 현금흐름이 발생하는 인프라 자산이다.
태양광·풍력 발전소의 전력 판매대금과 탄소배출권, 선박·항공기 엔진 금융, 인공지능(AI) 데이터센터와 물류센터의 장기 임대수익권 등이 대표적이다.
연간 수백억~수천억원 규모 수익권을 토큰으로 세분화하면 사업자는 장기간 묶여 있는 투자금을 조기에 회수할 수 있고, 투자자는 기존에 접근하기 어려웠던 대형 인프라의 현금흐름에 참여할 수 있다.
기업 입장에서는 기존 자산유동화증권(ABS)보다 발행·관리 절차를 단순화해 자금조달 비용을 낮출 가능성도 있다는 분석이다.
부동산 PF도 토큰화…증권사 실사 거쳐 분산 매각
경색된 부동산 PF 시장에서도 STO 활용 가능성이 검토되고 있다.
대형 증권사가 우량 사업장의 선순위 대출에 앵커 투자자로 참여한 뒤 중·후순위 채권이나 지분 일부를 토큰증권으로 나눠 기관과 개인투자자에게 공급하는 방식이다.
과거 온라인투자연계금융(P2P)과 달리 증권사의 리스크 심사와 제도권 투자자 보호체계를 결합할 수 있다는 점에서 차별화 가능성이 거론된다.
기관투자가 중심이었던 우량 채권을 소액화하는 방안도 주요 전략이다. 장외시장에서 통상 1억원 이상 단위로 거래되던 우량 사모사채나 단기어음을 1만~10만원 단위로 세분화해 모바일트레이딩시스템(MTS) 등을 통해 판매하는 구조다.
비상장주식도 신탁방식을 활용한 토큰화가 검토되고 있다. 벤처·스타트업 지분의 유동성을 높이고 초기 모험자본 시장의 회수 통로를 넓히려는 목적이다.
월배당·이자수익 상품으로 개인투자자 접근성 확대
STO가 확대되면 투자상품의 수익구조도 다양해질 수 있다. 음원 IP는 월 단위 저작권 수익을 배분하는 구조를 만들 수 있고 대출채권은 정해진 기간 동안 이자수익을 제공하는 상품으로 설계할 수 있다.
업계에서는 스마트계약을 활용해 발행·관리와 일부 중개 절차를 자동화할 경우 기존 공모채나 ABS 대비 비용 절감 여지도 있을 것으로 보고 있다. 원문에서는 전체 발행·관리 비용을 약 30~50% 줄일 수 있다는 추산도 제시됐다.
향후 STO 시장의 핵심 경쟁력은 플랫폼 자체보다 얼마나 우량한 기초자산과 안정적인 현금흐름을 확보하느냐에 달릴 가능성이 크다. 제도 시행 이후 PF·채권·인프라·비상장주식까지 대형 자산이 실제 토큰증권으로 발행될 경우 STO는 조각투자를 넘어 기업의 자금조달과 개인의 대체투자를 연결하는 새로운 기업금융 플랫폼으로 자리 잡을 수 있을 전망이다.