스테이블코인에 이자 붙으면 은행 대출도 흔들리나…한미 ‘예금 전쟁’ 본격화
미국, 스테이블코인 보상 규제 놓고 은행·가상자산업계 충돌…CLARITY Act도 제동
한국도 원화 스테이블코인 이자 금지 여부 미정…예금 이탈·대출 여력 영향이 핵심 쟁점
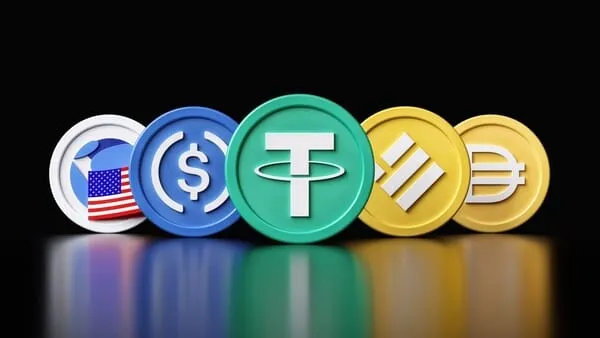
스테이블코인이 단순 결제수단을 넘어 이자와 리워드를 제공하는 금융상품으로 확장할 수 있느냐가 글로벌 금융시장의 새로운 쟁점으로 떠오르고 있다. 스테이블코인에 예금과 비슷한 수익이 붙으면 은행에 머물던 자금이 디지털자산으로 이동할 수 있고, 이는 은행의 자금조달 구조와 대출 공급에도 영향을 미칠 수 있기 때문이다.
미국에서는 이 문제가 가상자산 시장구조법인 ‘CLARITY Act’ 논의의 주요 쟁점 가운데 하나로 부상했다. 지난해 제정된 GENIUS Act는 지급결제용 스테이블코인 발행사가 보유자에게 직접 이자나 수익을 지급하는 것을 금지한다. 다만 거래소나 제3자가 제공하는 보상까지 명확하게 차단하지 않아 규제 범위를 놓고 은행권과 가상자산업계의 입장이 엇갈렸다.
은행이 우려하는 것은 ‘예금 이동’
은행권이 주목하는 부분은 스테이블코인이 결제수단을 넘어 자금 보관 수단으로 자리 잡을 가능성이다.
예를 들어 원화 스테이블코인에 이자나 포인트가 제공된다면 이용자는 파킹통장 대신 스테이블코인을 보유하면서 송금과 결제를 하고 동시에 보상도 받을 수 있다.
이 경우 일부 은행 예금이 스테이블코인으로 이동할 가능성이 있다. 은행은 예금을 주요 자금조달 수단으로 활용해 주택담보대출과 신용대출, 기업대출 등을 공급하기 때문에 예금 기반이 축소되면 자금조달 비용이나 대출 여력에 영향을 받을 수 있다는 것이 은행권의 논리다.
미 백악관 경제자문위원회도 스테이블코인에 경쟁력 있는 수익률이 제공되면 가계 자금이 기존 은행계좌에서 토큰으로 이동할 수 있으며, 준비자산을 100% 보유하는 스테이블코인 구조상 은행 대출에 영향을 줄 가능성이 있다고 분석했다. 다만 예금 이동분만큼 대출이 동일한 규모로 감소한다고 단정할 수 있는 문제는 아니다.
미국 CLARITY Act 제동…보상 허용 범위도 쟁점
미국의 가상자산 규제 논의도 이 문제와 맞물렸다.
미 상원은 지난 15일 CLARITY Act를 진전시키기 위한 절차표결에서 필요한 60표를 확보하지 못했다. 스테이블코인이 은행 예금과 경쟁할 가능성에 대한 금융권의 우려와 공직자 가상자산 이해상충 문제 등이 법안 논의 과정에서 쟁점이 됐다.
가상자산업계에서는 보상을 일률적으로 제한할 경우 스테이블코인을 활용한 새로운 금융서비스 경쟁이 위축될 수 있다는 입장을 내놓고 있다. 결국 논쟁의 핵심은 스테이블코인을 ‘결제수단’으로만 제한할 것인지, 일정한 금융적 보상을 제공할 수 있는 디지털자산으로 허용할 것인지다.
한국도 원화 스테이블코인 ‘이자 금지’ 엇갈려
한국에서도 같은 논쟁이 시작됐다.
현재 국회에 제시된 원화 스테이블코인 관련 법안은 이자 지급 규율에서 차이가 있다. 안도걸 더불어민주당 의원이 대표발의한 법안은 가치안정형 디지털자산 발행인의 이자 지급을 명시적으로 금지하고 있다. 반면 김은혜 국민의힘 의원안에는 이자 지급을 직접 금지하는 조항이 포함되지 않은 것으로 정리돼 있다.
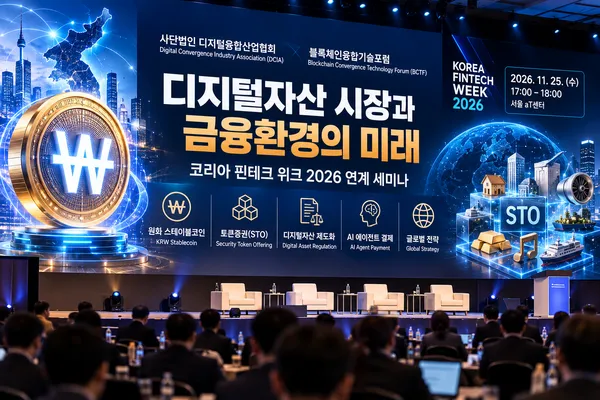
디지털자산기본법 논의 역시 스테이블코인 감독체계와 발행 구조 등 주요 쟁점을 둘러싼 조율이 이어지고 있다. 금융당국도 스테이블코인의 발행주체 등 구체적인 제도 내용이 확정되지 않았다는 입장을 밝혀왔다.
원화 스테이블코인의 이자·리워드 문제는 단순히 투자자에게 얼마를 돌려줄지의 문제가 아니다. 스테이블코인이 예금과 경쟁하는 자산으로 발전할 경우 은행의 자금조달과 대출시장에 영향을 줄 수 있는 반면, 지나친 제한은 새로운 결제·금융서비스의 사업모델을 좁힐 수 있다는 주장이 맞서고 있다. 향후 국내 입법에서는 발행사의 직접 이자와 거래소·플랫폼의 리워드를 어떻게 구분할지, 준비자산을 어디에 보관할지, 예금시장과 금융안정에 미치는 영향을 어떤 기준으로 관리할지가 핵심 관전 포인트가 될 전망이다.