美 국채·MMF 넘어 주식·ETF까지…토큰화, ‘모든 자산의 디지털화’로 확산
2027년 2월 국내 STO 제도 시행…예탁결제원 토큰증권 지원 플랫폼 가동 준비
글로벌 시장은 전통 증권까지 온체인화…“발행보다 유동성·신뢰·글로벌 연결이 관건”
글로벌 자산 토큰화 시장의 무게중심이 미국 국채와 머니마켓펀드(MMF)에서 주식·채권·상장지수펀드(ETF) 등 전통 금융자산 전반으로 빠르게 이동하고 있다. 토큰증권(STO)이 새로운 조각투자 상품을 만드는 수단을 넘어 기존 증권의 발행·유통 구조를 블록체인 기반으로 바꾸는 금융 인프라로 진화하는 모습이다.
국내에서도 2027년 2월 토큰증권 제도 시행을 앞두고 한국예탁결제원이 지원 플랫폼 구축에 나서는 등 시장 개막 준비가 본격화하고 있다. 앞으로는 ‘토큰을 만들 수 있느냐’보다 발행된 자산에 충분한 유동성을 공급하고 투자자 신뢰와 글로벌 유통망을 확보할 수 있느냐가 시장 경쟁력을 좌우할 전망이다.
조각투자 넘어 주식·채권·펀드까지 ‘토큰화’
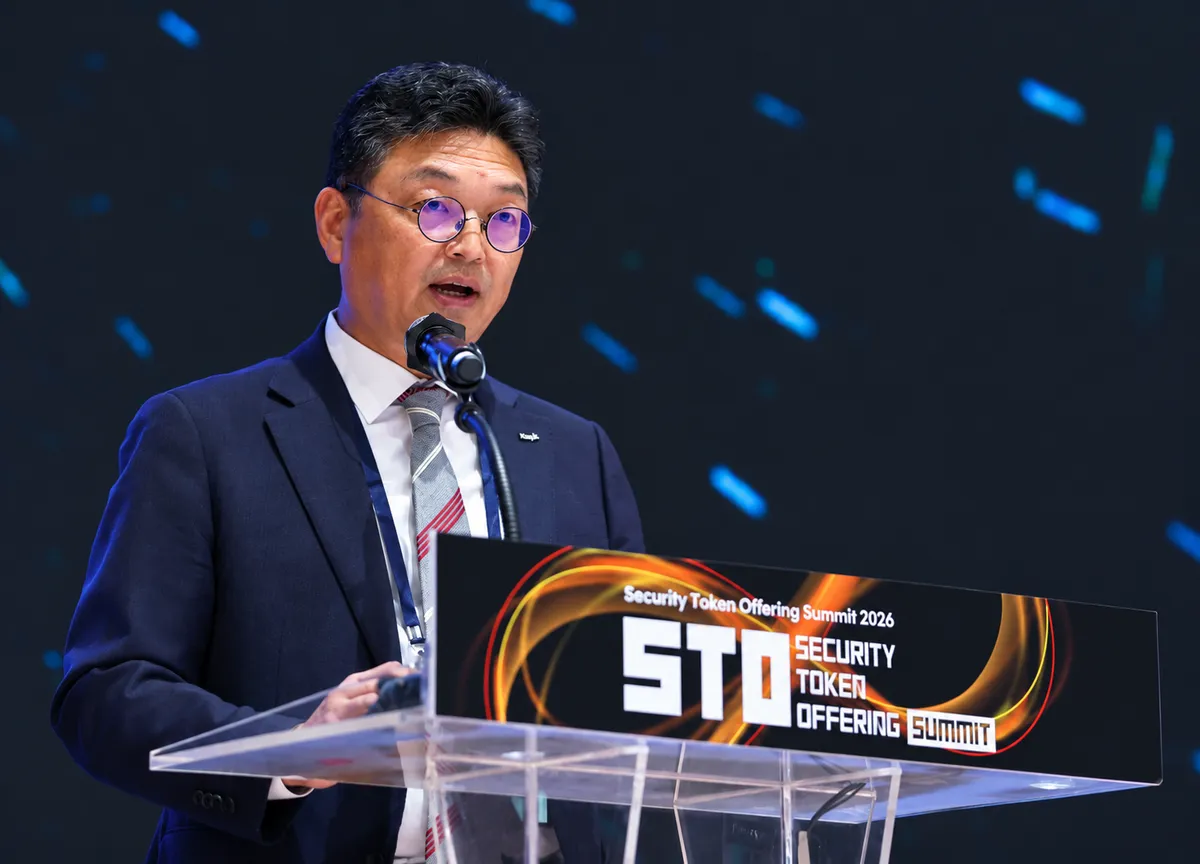
이윤수 한국예탁결제원 사장은 최근 서울 여의도 한국거래소에서 열린 ‘STO 써밋 2026’에서 토큰증권을 새로운 종류의 증권이라기보다 기존 증권을 발행·관리하는 새로운 형태라고 강조했다.
국내 정책 방향도 미술품·부동산 등 비정형 조각투자증권에 머물지 않고 주식·채권·펀드 같은 정형증권으로 토큰화 범위를 단계적으로 확대하는 데 맞춰지고 있다.
예탁결제원은 제도 시행에 맞춰 토큰증권 지원 플랫폼을 제공할 수 있도록 시장 참여자들과 연계 테스트를 진행하고 있다. 특정 분산원장 기술을 사실상 강제하거나 기존 금융 인프라와 연결하는 과정에서 불필요한 기술 장벽이 생기지 않도록 하겠다는 방침이다.
이 사장은 특히 혁신과 함께 ‘신뢰’를 강조했다. 초기 시장에서 투자자 신뢰가 무너지면 기술적으로 우수한 시스템을 갖추더라도 시장을 지속하기 어렵다는 판단이다.
미국은 이미 전통 증권 토큰화…글로벌 경쟁 가속
해외에서는 토큰화의 범위가 빠르게 넓어지고 있다.
미국 금융시장 인프라를 담당하는 DTCC는 보관 중인 전통 증권을 토큰화해 실제 거래에 활용하는 단계로 이동하고 있다. 토큰화 대상 역시 국채에서 주식·ETF 등으로 확대되고 있다.
홍콩에서는 디지털 녹색국채가 발행됐으며 일본 역시 부동산 중심의 토큰화 시장에서 주식·채권 등 전통 금융자산으로 영역을 확대하는 움직임이 나타나고 있다.
이는 토큰화 시장의 경쟁이 ‘새로운 자산을 토큰으로 만드는 것’에서 이미 존재하는 거대한 금융자산을 얼마나 효율적으로 온체인으로 이동시키느냐로 바뀌고 있다는 의미다.
미래에셋도 ETF 온체인화…“발행보다 유동성이 어렵다”
글로벌 자산운용업계도 토큰화 경쟁에 뛰어들고 있다.
박구빈 미래에셋자산운용 전무는 행사에서 글로벌X ETF의 온체인 유통 경험을 소개하며 “발행은 쉽지만 유동성 확보는 어렵다”고 강조했다.
박 전무에 따르면 미래에셋은 글로벌X를 통해 27개 ETF를 온체인에서 유통하고 있다. 기존 ETF를 특수목적법인(SPV)이 매입·수탁한 뒤 이를 기반으로 토큰을 발행하는 ‘래퍼’ 방식과 기존 펀드에 토큰화된 클래스를 추가하는 ‘디지털 트윈’ 방식 등이 활용되고 있다.
하지만 토큰을 만드는 것만으로 시장이 완성되는 것은 아니다. 실제 금융상품으로 거래되고 담보와 결제에도 활용되려면 수탁기관, 명부관리기관, 마켓메이커, 거래 플랫폼, 온체인 금융 프로토콜 등이 함께 연결돼야 한다.
한국 STO도 ‘국내 전용 시장’ 넘어야
한국 시장의 또 다른 과제는 글로벌 상호운용성이다.
라니아 라하르자 온도파이낸스 아시아태평양 시니어디렉터는 한국을 미국 이외 지역에서 주식과 금융자산 토큰화를 적극적으로 추진할 수 있는 전략 시장으로 평가했다. 미래에셋과 글로벌 ETF 토큰화를 진행한 데 이어 카카오페이증권과 한국 주식 토큰화 협력도 추진하고 있다고 소개했다.
이성산 솔라나재단 한국 총괄도 한국이 제조업과 기술 경쟁력을 갖춘 만큼 국내의 우량 자산을 해외 투자자와 연결하는 과정에서 블록체인과 토큰화 기술이 역할을 할 수 있다고 설명했다.
결국 국내 STO 시장의 승부처는 ‘발행 기술’ 이후에 있다. 주식·ETF·채권부터 다양한 실물연계자산(RWA)까지 토큰화 대상이 확대되더라도 유동성과 수탁, 결제, 투자자 보호가 따라오지 않으면 시장 확대에는 한계가 있다. 특히 한국에서 발행된 토큰증권이 국내 투자자만 사고파는 구조를 넘어 해외 투자자와 글로벌 온체인 시장까지 연결될 수 있느냐가 향후 한국 토큰증권 시장의 경쟁력을 결정할 핵심 변수가 될 전망이다.