“코인처럼 보이지만 주식·채권과 같다”…2027년 열리는 ‘토큰증권’ 시대
2027년 2월4일 제도 시행…조각투자 넘어 MMF·사모사채·비상장주식까지 토큰화
핵심은 ‘토큰’ 아닌 ‘증권’…개인투자자 연간 순매수 한도·유동성 위험도 확인해야
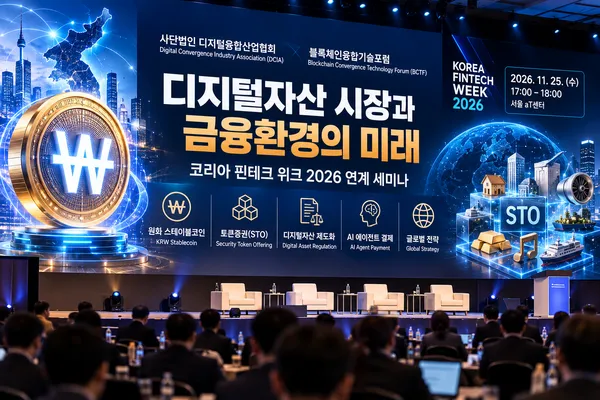
비트코인처럼 블록체인 위에서 움직이지만 법적으로는 주식·채권과 같은 ‘증권’인 토큰증권(STO) 시장이 2027년 2월 본격적으로 열린다. 미술품·부동산 같은 조각투자뿐 아니라 채권과 펀드, 비상장주식 등 기존 금융상품까지 토큰화 범위가 확대될 예정이어서 국내 자본시장의 새로운 변화로 주목받고 있다.
토큰증권은 증권에 담긴 소유권이나 수익권을 블록체인 기반 분산원장에 기록해 발행·관리하는 방식이다. 현재 주식을 종이 증서 대신 증권계좌의 전자기록으로 보유하는 것처럼, 토큰증권은 이러한 권리 기록 수단으로 분산원장을 활용한다.
가장 중요한 점은 이름에 ‘토큰’이 들어가더라도 일반 가상자산과는 성격이 다르다는 것이다. 비트코인처럼 자체적인 디지털자산을 사고파는 것이 아니라 주식·채권·수익증권 등 자본시장법상 증권에 해당하는 권리를 토큰 형태로 구현하는 것이다.
조각투자와 STO, 같은 개념 아니다
토큰증권과 조각투자는 자주 함께 언급되지만 의미는 다르다.
조각투자는 수십억~수백억원에 달하는 부동산이나 미술품 등의 경제적 권리를 여러 투자자가 나눠 투자하는 구조를 의미한다. 반면 토큰증권은 그 권리를 어떤 기술적 방식으로 발행하고 기록하느냐에 관한 개념이다.
예를 들어 100억원짜리 건물에서 발생하는 권리를 1만원 단위로 나눈 상품은 조각투자가 될 수 있다. 이를 기존 전자증권 방식으로 기록하면 반드시 토큰증권인 것은 아니지만, 블록체인 분산원장을 활용해 증권으로 발행·관리하면 토큰증권이 될 수 있다.
반대로 기존 회사채나 펀드도 분산원장 방식으로 발행하면 토큰증권이 될 수 있다. 결국 ‘조각투자=토큰증권’이라는 공식은 성립하지 않는다.
2027년 첫 단계는 MMF·사모사채·비상장주식
토큰증권이 다시 주목받는 이유는 금융당국이 구체적인 단계별 시장 개방 계획을 제시했기 때문이다.
금융위원회는 2027년 2월 첫 단계에서 기관투자자용 사모 머니마켓펀드(MMF)와 사모사채, 신탁방식 비상장주식, 공모 조각투자증권 등의 토큰화를 추진할 계획이다.
이후 제도와 시장 운영 상황을 살펴 공모 증권 등으로 적용 범위를 단계적으로 확대하고, 장기적으로는 스테이블코인을 활용해 블록체인상에서 거래와 결제를 연결하는 구조도 검토될 전망이다.
이는 토큰증권 시장의 중심이 미술품·부동산 등 비정형자산에서 기존 주식·채권·펀드와 같은 정형증권까지 확대될 수 있다는 의미다.
개인투자자도 참여하지만 ‘무조건 안전’은 아니다
제도가 시행된다고 일반투자자가 곧바로 모든 주식과 채권을 토큰 형태로 거래할 수 있는 것은 아니다. 시장은 단계적으로 개방된다.
일반투자자의 토큰증권 장외시장 거래에는 거래소별 연간 순매수액 1억원 한도가 적용될 예정이다.
투자위험도 기존 금융상품과 마찬가지로 존재한다. 기초자산 가격이 하락하면 토큰증권의 가치도 떨어질 수 있고, 거래량이 충분하지 않으면 원하는 시점에 매도하기 어려울 수 있다. 블록체인에 기록됐다는 이유만으로 자산의 가치나 수익성이 보장되는 것도 아니다.
따라서 투자자는 ‘어떤 블록체인을 사용하는가’보다 토큰에 어떤 권리가 담겨 있는지, 기초자산이 무엇인지, 수익은 어디에서 발생하는지, 만기와 환매 구조는 어떻게 되는지를 먼저 살펴야 한다.
2027년 토큰증권 제도 시행의 의미는 단순히 ‘주식을 코인처럼 거래한다’는 데 있지 않다. 기존에는 유동화하기 어려웠던 자산부터 채권·펀드·비상장주식까지 다양한 권리를 새로운 디지털 방식으로 발행·관리할 수 있는 제도적 기반이 마련된다는 데 있다. 향후 공모 주식·채권까지 토큰화 범위가 얼마나 빠르게 확대되는지, 스테이블코인 기반 온체인 결제가 실제 시장에 도입되는지가 토큰증권 시장의 다음 관전 포인트다.