은행의 미래는 ‘스테이블코인·수탁·AI 결제’…온체인 금융 주도권 경쟁
KBW 2026서 하나·전북·토스 디지털금융 전략 공개…STO·RWA 확산 대응
“UI보다 API 연결성이 경쟁력”…수탁·해외송금·지역화폐·AI 자율결제 새 시장 부상
스테이블코인과 토큰증권(STO), 실물연계자산(RWA)이 금융 인프라로 확장하면서 은행의 역할도 빠르게 달라지고 있다. 기존 예금·대출과 결제 중개 중심에서 디지털자산 수탁과 온체인 결제·정산, 인공지능(AI) 에이전트가 수행하는 자율결제까지 새로운 금융 인프라를 선점하려는 경쟁이 시작됐다는 분석이다.
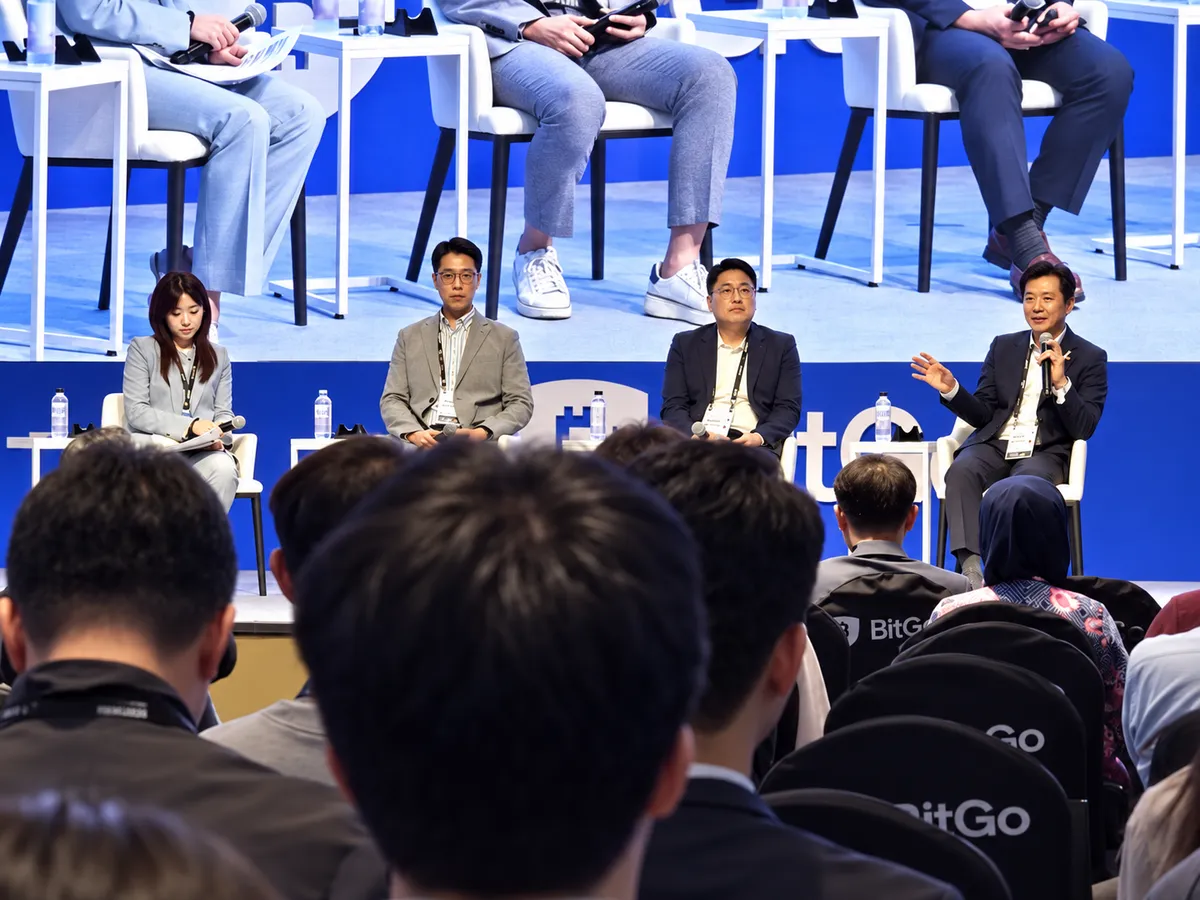
30일 서울 광진구 그랜드워커힐 서울에서 열린 ‘KBW 2026 with Upbit’에서는 ‘은행의 미래: 핵심 금융 인프라 업그레이드’를 주제로 금융권의 디지털자산 전략이 논의됐다. 서창훈 토스 신사업담당 상무, 정상훈 전북은행 디지털본부 부행장, 이우섭 하나은행 디지털전략사업부 부장이 참여해 온체인 금융 시대의 은행 역할과 사업모델을 제시했다.
스테이블코인 넘어 AI가 직접 결제하는 금융으로
정상훈 전북은행 부행장은 디지털자산이 투자상품을 넘어 차세대 금융 인프라로 진화하고 있으며 장기적으로 AI 에이전트가 스스로 판단하고 대금을 지급·정산하는 자율결제 시장으로 이어질 수 있다고 전망했다.
다만 블록체인은 한번 기록된 거래를 되돌리기 어려운 비가역성이 있는 만큼 사기나 해킹이 발생했을 때 이용자 구제가 어려워질 수 있다는 점도 지적했다. 은행이 디지털 금융환경에서도 소비자 보호와 거래 안정성을 확보하는 안전판 역할을 해야 한다는 설명이다.
전북은행은 해외송금과 지역화폐를 스테이블코인에 연결하는 실제 활용사례를 발굴해 지속 가능한 디지털자산 생태계를 구축한다는 구상이다.
온체인 시대, 은행 새 먹거리는 ‘수탁’
이우섭 하나은행 부장은 금융거래가 온체인으로 이동하면 기존 금융사의 중개 역할 일부는 줄어들 수 있지만 디지털자산을 안전하게 보관·관리하는 수탁(Custody)의 중요성은 오히려 커질 것으로 전망했다.
하나금융그룹은 글로벌 디지털자산 인프라 기업 비트고와 합작법인 비트고코리아를 설립하고 가상자산사업자(VASP) 승인을 획득하는 등 관련 시장에 대응하고 있다.
STO와 RWA가 확대될수록 투자자의 디지털자산을 누가 안전하게 보관하고, 거래·결제 과정에서 권리를 어떻게 관리할 것인지가 금융사의 새로운 경쟁영역이 될 수 있다는 판단이다.
“클릭도 사라진다”…API가 금융상품 경쟁력
AI 확산에 따른 금융 이용 방식의 변화도 주요 화두였다.
서창훈 토스 상무는 향후 금융서비스가 응용프로그램인터페이스(API)로 촘촘하게 연결되면 이용자가 여러 화면을 직접 찾아다니지 않아도 한 번의 명령만으로 금융거래가 실행되는 환경이 만들어질 수 있다고 전망했다.
전통적인 사용자환경(UI)의 중요성이 줄어들고 AI가 금융서비스를 직접 호출하는 시대에는 얼마나 쉽게 연결되고 안정적으로 작동하느냐가 상품 경쟁력을 좌우할 수 있다는 설명이다. 토스는 이에 대비해 내부 서비스 연결체계를 강화하고 외부 AI와 연계해 금융서비스 접점을 토스 앱 밖으로 확대하는 전략을 추진하고 있다.
결국 은행의 디지털자산 경쟁은 단순히 스테이블코인을 발행하는 데 그치지 않을 전망이다. STO·RWA의 자산 토큰화, 디지털자산 수탁, 스테이블코인 결제·송금, API 기반 금융서비스와 AI 자율결제가 하나의 인프라로 연결될 가능성이 커지고 있다. 이 과정에서 거래 안정성과 소비자 보호를 확보하면서 얼마나 개방적인 디지털 금융망을 구축하느냐가 향후 은행과 핀테크의 경쟁력을 가를 핵심 변수가 될 전망이다.